Rouvier Assurances accompagne les exploitants viticoles dans la protection de leur activité, de leurs équipements et de leur production. Grâce à une parfaite connaissance du secteur et de ses spécificités locales, nous proposons des solutions sur mesure couvrant les risques propres à la viticulture, de la vigne à la commercialisation.
Découvrir nos solutions viticoles →Implanté à Carpentras au cœur du vignoble du Ventoux et des Côtes du Rhône, et présent également à Marseille, Rouvier Assurances accompagne depuis plusieurs générations les exploitations viticoles de la région. Domaines familiaux, caves coopératives, négociants : nous connaissons les réalités du terrain, les aléas climatiques qui pèsent sur les récoltes et les enjeux économiques propres à la filière.
En tant qu'intermédiaire indépendant, nous sélectionnons pour chaque exploitation les garanties les plus adaptées à son activité, sa taille et son organisation, et restons votre interlocuteur unique pour l'ensemble de vos besoins d'assurance — professionnels comme personnels.
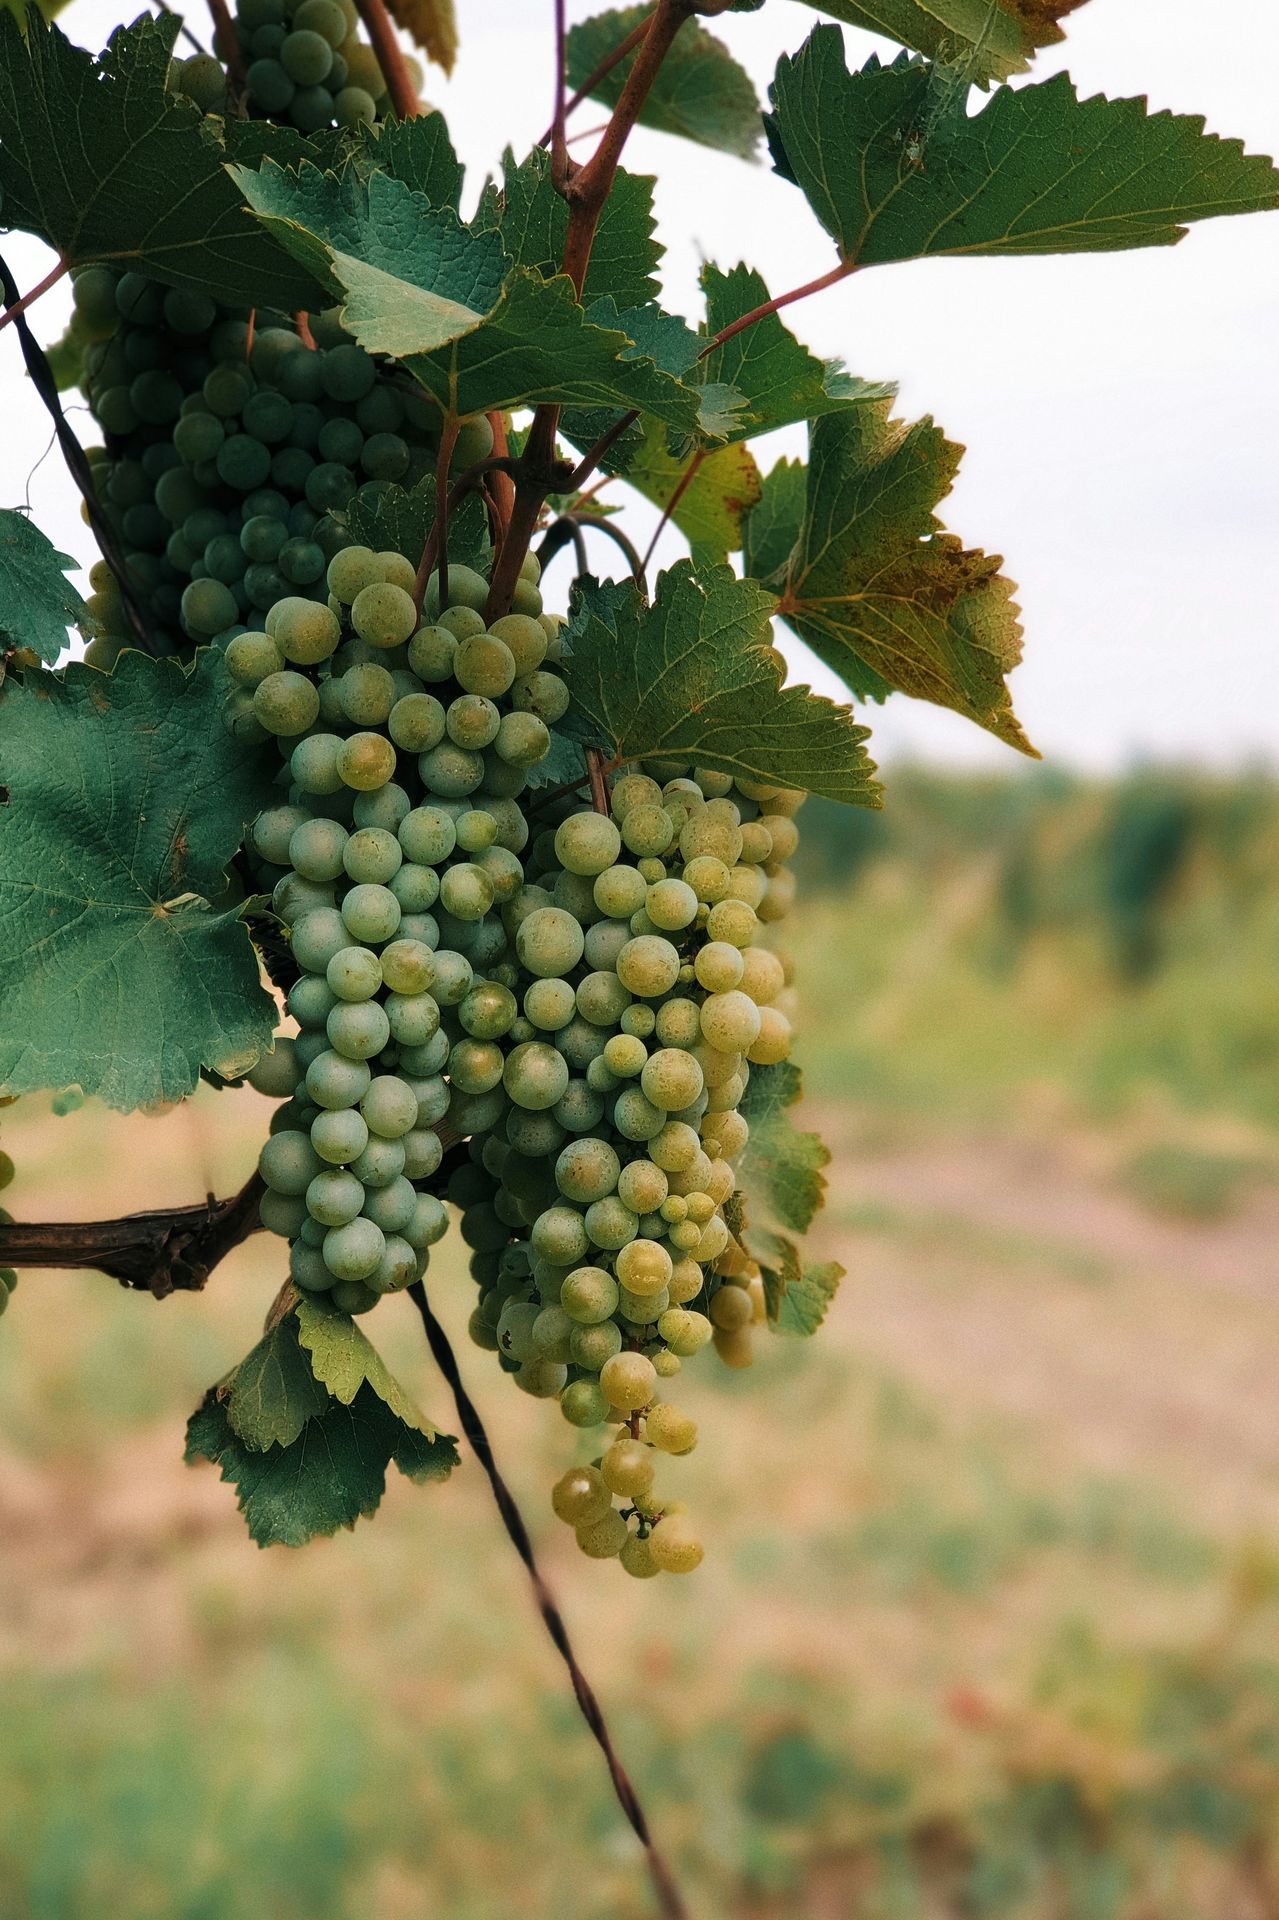
De la vigne à la bouteille, une couverture adaptée à chaque risque
Chais, cuveries, caveaux de vente, locaux de stockage : la protection de vos bâtiments et de leur contenu contre incendie, tempête, dégât des eaux et vol.
Pressoirs, cuves, appareils thermiques, égrappoirs, fouloirs, tables de tri : la couverture des bris de matériel qui peuvent interrompre votre production.
Coulage du vin ou des alcools, casse de bouteilles et d'emballages de commercialisation, vol de marchandises prêtes à être vendues : la protection de votre production stockée.
Votre responsabilité en cas de dommage causé à un tiers dans le cadre de votre activité — y compris lors de l'accueil du public en caveau de vente ou en visite du domaine.
En cas de sinistre paralysant votre activité, une indemnisation pour compenser la perte de chiffre d'affaires et vous permettre de faire face à vos charges fixes.
Gel, grêle, tempête, excès d'eau, sécheresse : une assurance dédiée à la valeur de votre récolte, distincte de votre contrat d'exploitation, avec un accompagnement spécifique dans le montage et le suivi du dossier.
Tracteurs, machines à vendanger, matériels attelés ou portés : une couverture dédiée à vos engins agricoles, distincte de l'assurance auto classique.
Vendanges en cours de transport, expéditions de vin vers vos clients ou distributeurs : la protection de vos marchandises pendant leur acheminement.
La protection de la valeur de votre récolte face aux aléas climatiques (gel, grêle, tempête, excès d'eau, sécheresse) fait l'objet d'une souscription spécifique, séparée de votre contrat d'exploitation. C'est ce contrat qui indemnise la perte de quantité — et dans certains cas de qualité — de votre production en cas de sinistre climatique, là où votre multirisque protège vos bâtiments, votre matériel et vos stocks déjà constitués.
Depuis la réforme de l'assurance récolte, la prise en charge d'une perte climatique se répartit en trois paliers : les pertes limitées restent à votre charge, les pertes moyennes sont couvertes par votre contrat récolte si vous en êtes équipé, et au-delà d'un certain seuil de pertes (fixé aujourd'hui à 50 % pour les grandes cultures et la vigne), la prise en charge combine un fonds national de solidarité et votre assureur.
Sur ce dernier palier, l'écart est significatif : une exploitation assurée voit l'essentiel de sa perte prise en charge par la combinaison fonds public + assureur, alors qu'une exploitation non assurée reste indemnisée à un taux nettement inférieur, au seul titre de la solidarité nationale. C'est un point que nous prenons le temps de chiffrer avec chaque exploitant.
Une fraction de votre cotisation peut être subventionnée par l'État et l'Union européenne, sous réserve de choisir un contrat avec une franchise minimale (20 % aujourd'hui). Nous vous aidons à construire un contrat éligible à cette prise en charge.
Pour les sinistres les plus importants, un assureur agréé centralise la gestion du dossier, que vous soyez ou non couvert par un contrat récolte — nous vous accompagnons dans ces démarches, y compris l'inscription aux dispositifs publics si nécessaire.
Si votre exploitation est surtout exposée à la grêle et à la tempête (les deux principaux risques en Provence), une couverture plus resserrée sur ces périls peut suffire. Nous étudions avec vous si une formule ciblée ou une couverture plus large est la plus pertinente selon votre vignoble.
Caveau de vente, accueil du public, dégustations, parfois activité d'œnotourisme ou d'hébergement : ces activités complémentaires élargissent votre exposition au risque et méritent une attention particulière, notamment sur le volet responsabilité civile.
Volumes de stockage importants, matériel partagé entre plusieurs adhérents, enjeux de responsabilité collective : la structuration juridique de la coopérative implique une approche adaptée, différente de celle d'une exploitation individuelle.
Achat-revente, stocks en dépôt pour le compte de tiers, activité d'exportation : le négociant a des besoins spécifiques en matière de responsabilité civile et de couverture des marchandises, qui se distinguent de ceux du producteur-récoltant.
Ces mesures de prévention, souvent simples à mettre en œuvre, réduisent votre exposition au risque et peuvent avoir un impact favorable sur les conditions de votre contrat. Nos conseillers évaluent avec vous les priorités selon votre exploitation.
Échanger avec un conseiller spécialisé →Nous échangeons sur votre exploitation et vos activités (production, vente directe, œnotourisme éventuel…)
Nous identifions avec vous les garanties prioritaires selon vos risques
Nous vous présentons une proposition adaptée et vous accompagnons dans le choix
Nous restons votre interlocuteur unique dans la durée, y compris en cas de sinistre