Que vous soyez locataire d'un appartement, propriétaire d'une maison ou résidant d'une grande demeure, votre logement mérite une protection à la hauteur de ce qu'il représente. Rouvier Assurances vous accompagne depuis 1978 pour construire une couverture sur-mesure, de l'essentiel à la protection de vos biens les plus précieux.
Demander mon étude personnalisée →
Un contrat d'assurance habitation ne se résume pas à une case à cocher sur un formulaire en ligne. Chez Rouvier Assurances, votre protection, notre engagement depuis 1978, nous prenons le temps d'évaluer précisément votre logement, vos biens et votre mode de vie avant de vous proposer un contrat multirisque habitation (MRH) réellement adapté.
Le principe est simple : votre contrat couvre votre logement (murs, dépendances, équipements) et son contenu (mobilier, électroménager, biens personnels), ainsi que votre responsabilité civile — c'est-à-dire les dommages que vous, vos enfants ou vos animaux pourriez causer à un tiers, y compris en dehors de chez vous. Mais la façon d'assembler ces garanties change radicalement selon votre profil :
L'enjeu porte surtout sur le mobilier, les biens personnels et la responsabilité civile locative — cette dernière étant d'ailleurs obligatoire si vous êtes locataire. Les questions de vol en parties communes, de dégât des eaux causé à un voisin ou de bris de glace (vérandas, baies vitrées) reviennent fréquemment.
La surface assurée s'étend aux dépendances (garage, abri de jardin, dépendances non attenantes), aux équipements extérieurs (piscine, panneaux solaires, portail) et souvent à un capital mobilier plus élevé. La vigilance sur les événements climatiques (tempête, grêle, poids de la neige) et sur les mesures de protection contre le vol (portes, alarme) y est généralement plus poussée.
Le sujet change d'échelle : capitaux à assurer nettement supérieurs, dépendances multiples, éléments patrimoniaux (cheminées, boiseries, éléments d'architecture), présence fréquente d'objets de valeur ou de collections. Ces logements appellent une expertise préalable et des plafonds de garantie relevés, faute de quoi une bonne partie de leur valeur réelle resterait hors contrat en cas de sinistre.
Explosion, fumée, foudre : votre logement et son contenu sont couverts en cas de sinistre incendie.
Fuite, infiltration, rupture de canalisation : prise en charge des dommages et, selon les options, de la recherche de fuite.
Dommages causés par les événements climatiques sur votre logement et ses dépendances.
Indemnisation en cas d'inondation, mouvement de terrain, tremblement de terre ou autre aléa reconnu.
Couverture en cas d'effraction à votre domicile, avec option d'extension aux biens dérobés hors de chez vous (niveau étendu).
Vitres, fenêtres, baies vitrées et, selon le niveau choisi, vos appareils multimédias (smartphone, tablette).
Dommages matériels ou corporels que vous, vos enfants ou vos animaux pourriez causer à un tiers, même en dehors du domicile.
En cas de sinistre rendant votre logement inhabitable : relogement temporaire, avance sur indemnité, prise en charge d'un serrurier.
Bijoux en métal précieux, pierres fines, montres de collection, pièces d'orfèvrerie, lingots ou pièces d'or : ces biens ont une valeur qui échappe souvent aux plafonds standards d'un contrat multirisque habitation classique. C'est l'une des lacunes les plus fréquentes que nous constatons en analysant les contrats de nos clients — et l'un des sujets sur lesquels notre cabinet a développé une véritable expertise.
Notre rôle est de vous éviter la mauvaise surprise du jour du sinistre : un plafond de garantie insuffisant, une exclusion mal comprise, ou une condition de sécurisation (coffre-fort, par exemple) non respectée qui divise l'indemnisation. Nous étudions avec vous, poste par poste, la meilleure façon de sécuriser ces biens : extension de garantie au sein de votre contrat habitation, ou, lorsque la valeur du patrimoine le justifie, contrat spécifique dédié aux objets précieux.
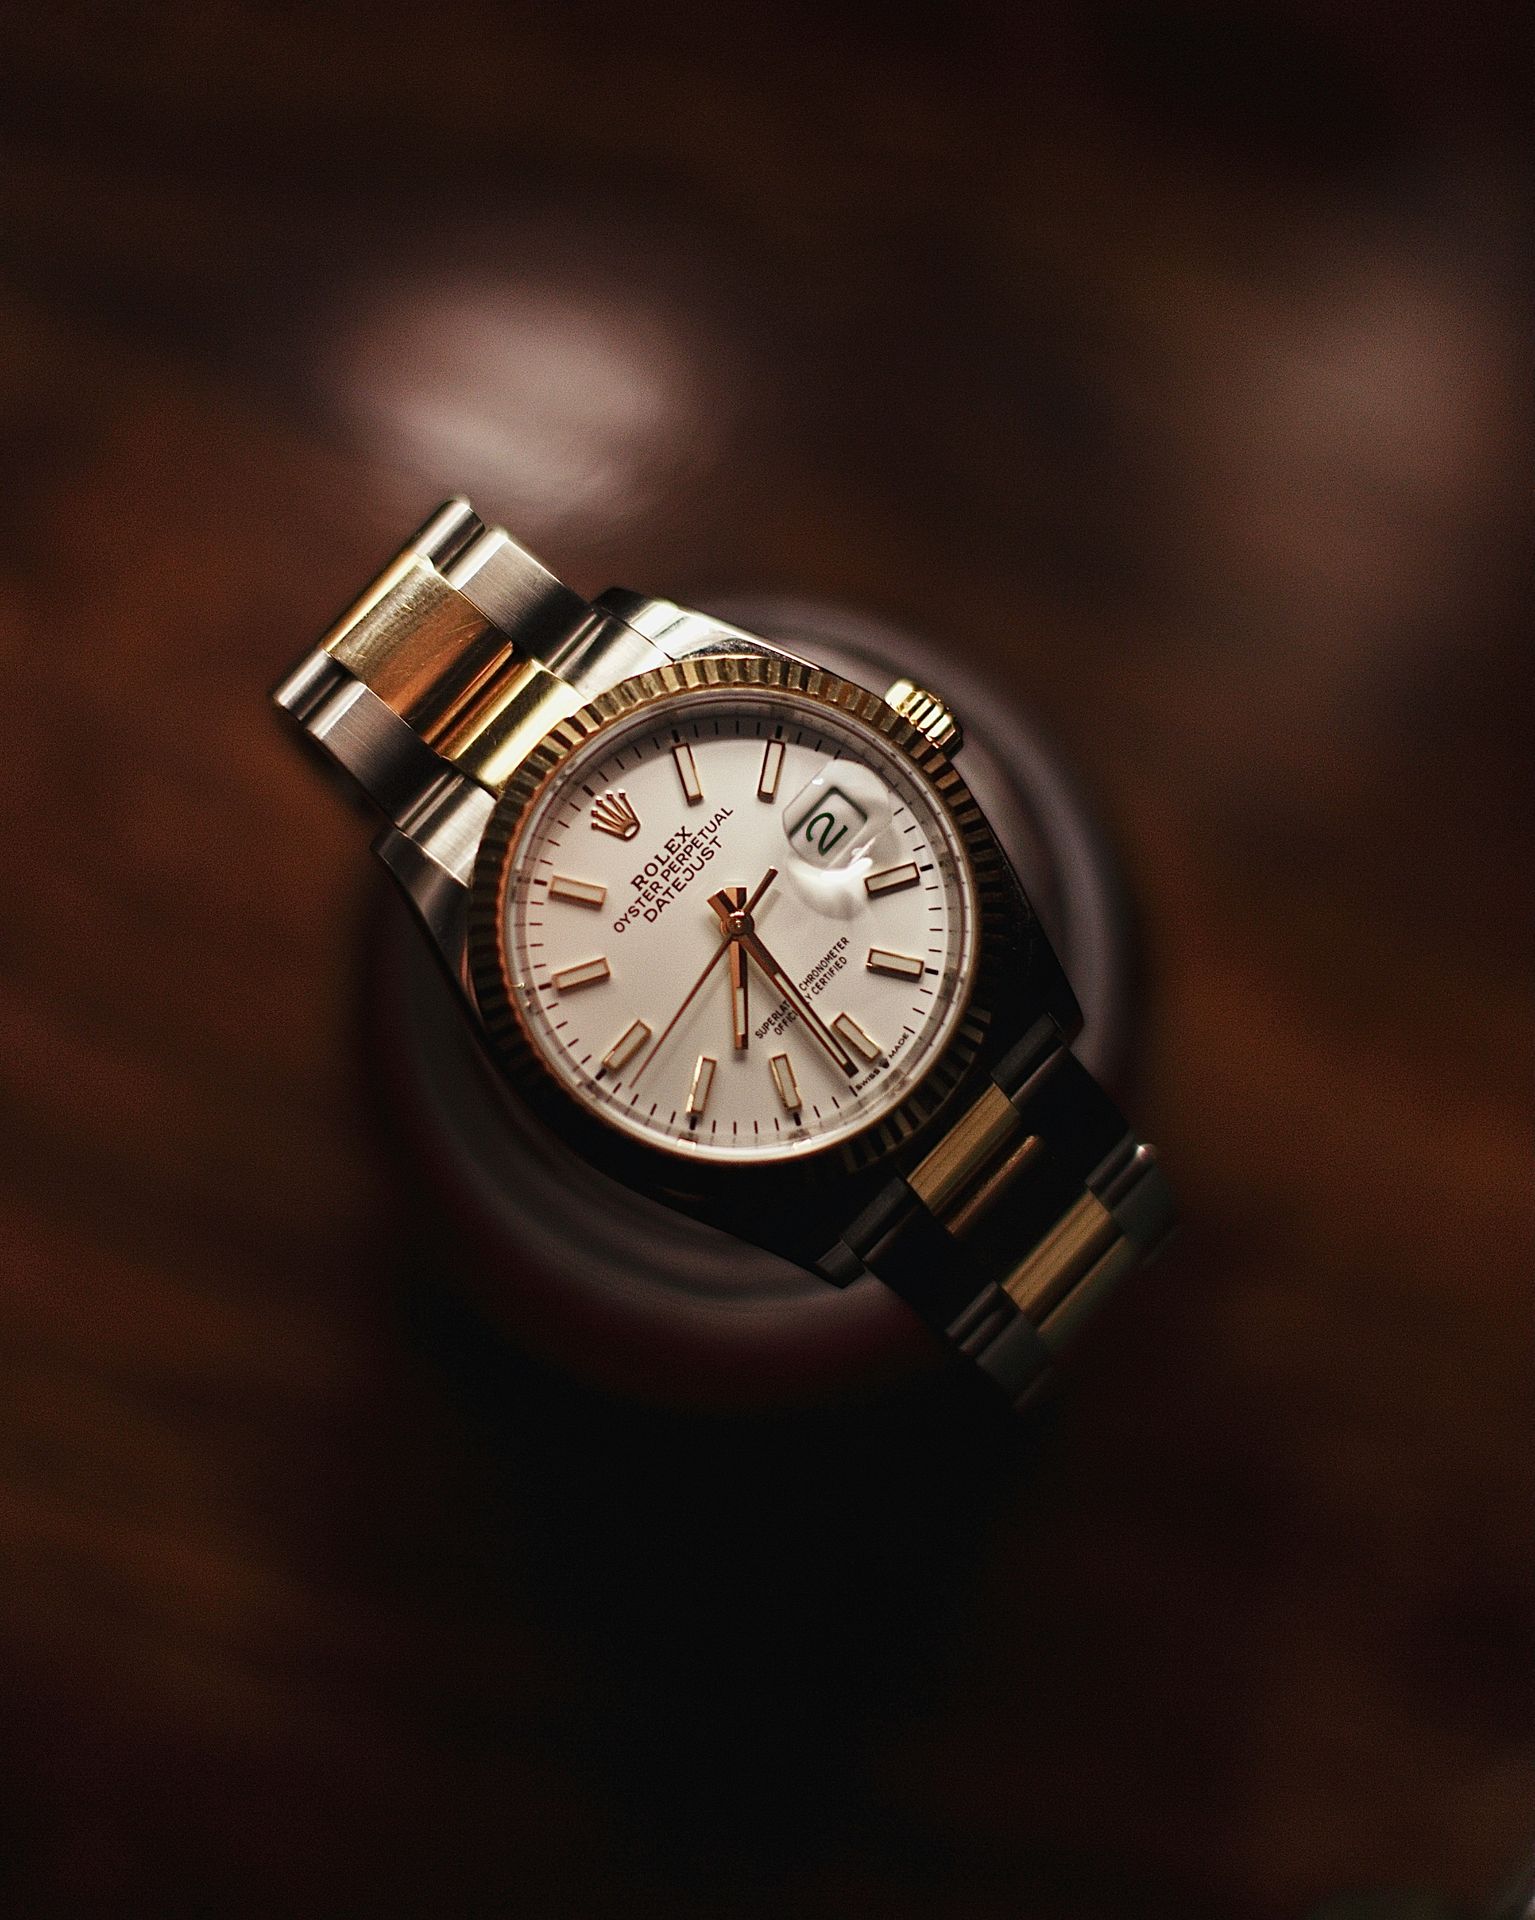
À savoir : les objets de valeur ne sont en général jamais garantis dans une dépendance, quelle que soit sa sécurisation.
L'assurance habitation que nous venons de détailler couvre un logement que vous occupez, en tant que propriétaire ou locataire. Si vous êtes bailleur, investisseur locatif ou copropriétaire d'un bien que vous ne résidez pas vous-même, le besoin n'est plus le même — il s'agit de protéger un investissement et une responsabilité de propriétaire non occupant, pas un lieu de vie. Rouvier Assurances vous accompagne aussi sur ces profils, avec des contrats dédiés.
Vous mettez un appartement ou une maison en location ? Ce contrat couvre les dommages matériels sur votre bien et votre responsabilité civile de bailleur, avec des garanties pensées pour l'investissement locatif : jusqu'à 1 an de perte de loyers en cas de sinistre rendant le logement inhabitable, prise en charge des mensualités de crédit pendant les travaux, électroménager mis à disposition du locataire couvert, et une option protection juridique en cas de litige locatif. Pour un bien en copropriété, cette assurance est obligatoire ; pour une maison individuelle louée seule, elle est fortement recommandée.
Vous êtes propriétaire d'un immeuble entier (habitation, bureaux ou locaux commerciaux), syndic ou représentant d'un syndicat de copropriétaires ? Le contrat Immeuble couvre la responsabilité civile de la copropriété et de ses représentants, les parties communes et les équipements collectifs (ascenseurs, chauffage, entretien des espaces extérieurs), ainsi que les risques structurels du bâtiment (incendie, dégât des eaux, effondrement). Il complète, sans s'y substituer, l'assurance de chaque copropriétaire occupant et l'assurance PNO de chaque bailleur.
Nous faisons le point sur votre logement (type, surface, dépendances) et vos biens, y compris les objets de valeur éventuels.
Nous identifions les garanties essentielles et les options réellement pertinentes pour votre situation — sans vous faire payer pour des garanties inutiles.
Vous recevez une proposition claire, avec les capitaux garantis, les franchises et les plafonds détaillés poste par poste.
Une fois votre contrat souscrit, votre agence Rouvier Assurances (Carpentras ou Marseille) reste votre interlocuteur pour toute évolution de votre logement ou de vos biens.